Ce qui est indemnisé, poste par poste
Un dossier de dégât des eaux se décompose en postes distincts, qui n'obéissent pas
aux mêmes règles. Les confondre conduit à des attentes déçues.
Répartition habituelle des postes d'un dossier dégât des eaux| Poste | Qui prend en charge | Conditions habituelles |
|---|
| Recherche de fuite | Assurance, garantie dédiée | Dommage matériel constaté, déclaration préalable |
|---|
| Dommages aux embellissements | Assurance, garantie dégât des eaux | Vétusté éventuellement déduite selon le contrat |
|---|
| Dommages aux biens mobiliers | Assurance, garantie dégât des eaux | Justificatifs d'achat appréciés |
|---|
| Réparation de la canalisation | Généralement l'assuré | L'assurance couvre les conséquences, pas l'entretien du réseau |
|---|
| Volume d'eau perdu | Service d'eau, via écrêtement | Fuite sur canalisation, attestation de réparation |
|---|
| Assèchement des locaux | Assurance dans la plupart des cas | Souvent mandaté directement par l'assureur |
|---|
| Relogement si le logement est inhabitable | Selon garanties souscrites | Prévu par certaines formules seulement |
|---|
La ligne la plus mal comprise est celle de la réparation : votre contrat couvre les
dégâts causés par l'eau, pas le renouvellement de votre plomberie. La distinction est
développée sur
notre page sur la responsabilité après compteur.
Le vocabulaire qui revient dans tous les courriers
Les échanges avec un assureur mobilisent un lexique précis. Le maîtriser évite bien
des malentendus et fait gagner un temps considérable.
La franchise est la part qui reste à votre charge sur chaque
sinistre ; elle figure sur vos conditions particulières et s'applique poste par
poste selon les contrats. La vétusté est l'abattement appliqué pour
tenir compte de l'âge des biens endommagés : certains contrats la déduisent, d'autres
prévoient une garantie en valeur à neuf.
L'assureur gestionnaire est celui qui prend en charge l'instruction
du dossier et verse l'indemnité, ce qui n'est pas nécessairement l'assureur du
responsable. Le recours est l'action par laquelle un assureur se
retourne ensuite vers celui du responsable pour récupérer ce qu'il a versé. Ces deux
notions structurent toute la convention IRSI, expliquée sur
sa page dédiée.
L'expertise est l'évaluation contradictoire des dommages ; elle n'est
pas systématique en dessous d'un certain montant. Les mesures
conservatoires sont les gestes que vous devez accomplir pour empêcher
l'aggravation : couper l'eau, protéger, ventiler. Ne pas les prendre peut vous être
opposé ; les prendre ne vous est jamais reproché.
Préparer votre déclaration en dix minutes
La qualité d'un dossier se joue au moment de la déclaration, et rarement après. Voici
ce qu'il faut réunir avant de décrocher ou d'ouvrir votre espace en ligne.
Votre numéro de contrat et vos conditions particulières, pour vérifier
au passage si la garantie recherche de fuite y figure et si elle est plafonnée. La
date et l'heure de découverte du désordre, ainsi que la chronologie
de ce que vous avez constaté. Les photographies prises avant tout
nettoyage : la zone, les biens touchés, l'index du compteur.
Une liste des dommages aussi exhaustive que possible, y compris ce qui
semble mineur : ce qui n'est pas signalé au départ est difficile à ajouter ensuite. Les
factures d'achat des biens endommagés lorsqu'elles existent, car un
bien justifié est indemnisé sur une base plus favorable. Enfin, les
coordonnées des tiers concernés si un voisin ou une copropriété est
impliqué, avec le nom de leur assureur.
Dix minutes de préparation évitent trois échanges de courriels et accélèrent
sensiblement l'instruction.
Combien de temps dure une instruction
Aucune règle générale ne permet de l'annoncer : cela dépend de l'assureur, du montant
en jeu et de la nécessité d'une expertise. Ce qui accélère les choses, en revanche,
est parfaitement identifiable : un dossier complet dès le départ, une origine établie
techniquement, et un interlocuteur unique côté assuré.
Notre rôle dans votre dossier
Nous ne sommes ni votre assureur ni votre expert : nous sommes l'intervenant technique
qui établit les faits. Concrètement, cela signifie trois choses.
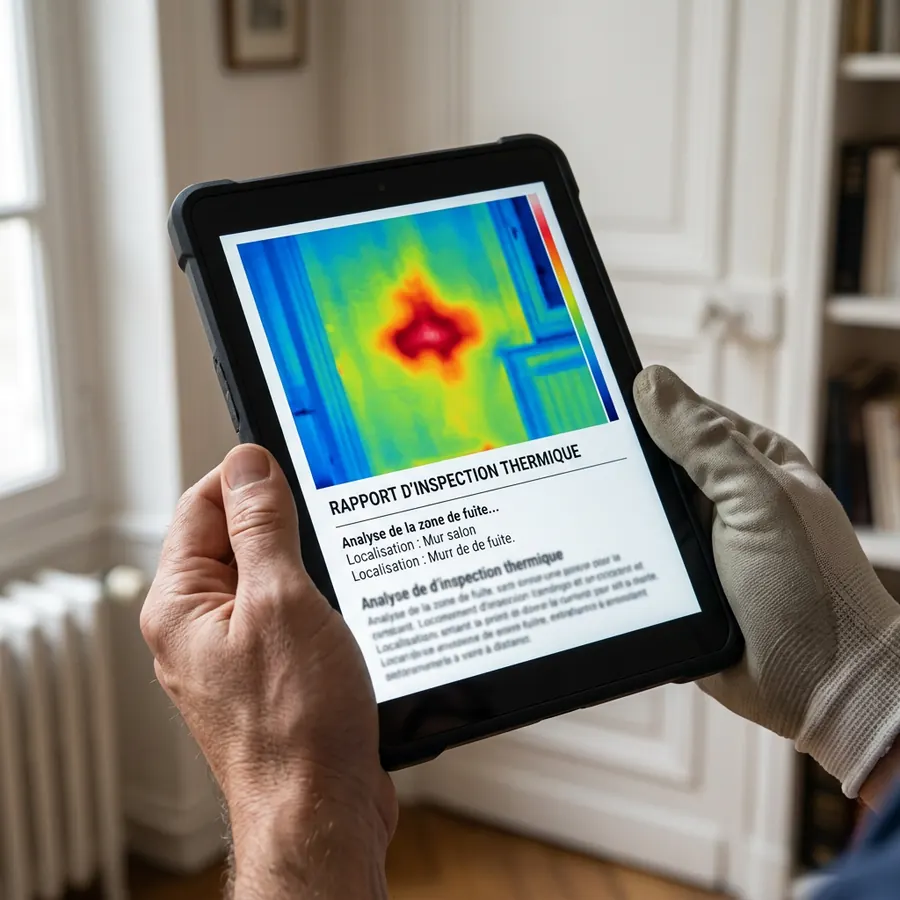
- Nous établissons l'origine de façon documentée, avec la méthode employée, les mesures relevées et les photos avant intervention.
- Nous rédigeons un rapport lisible par un non-spécialiste : un gestionnaire de sinistre doit pouvoir instruire le dossier sans nous rappeler.
- Nous échangeons directement avec votre gestionnaire lorsque vous nous y autorisez, ce qui accélère souvent les choses.
Ce que nous ne faisons pas : promettre un remboursement. Seul votre assureur peut
l'accorder, au vu de vos garanties. Nous vous disons en revanche très clairement, dès
l'appel, si votre situation entre dans le cas général ou si elle présente une
difficulté.